
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
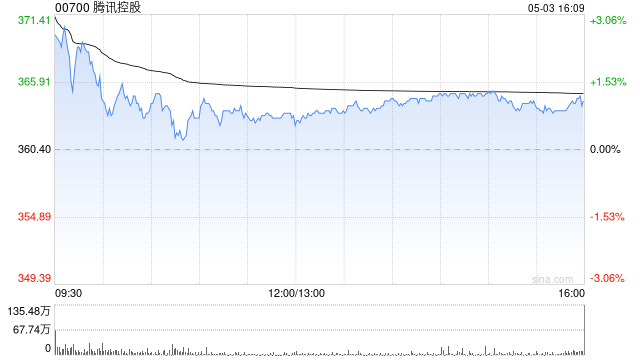
摩根士丹利发布商说合说称,基于看好腾讯(00700)第二季罢了端庄增长,保管对其“增握”评级,列为“BATM”中的首选股,指标价上调至450港元,并瞻望握续的回购将为股价提供相沿。但由于支付业务增长放缓,相应将2024至2025年收入预测下调2%,非国际财务论说准则纯利预期则上调5%。
论说中称,腾讯公布本年首季事迹,当中初度清楚原土及外洋游戏业务活水发扬,永诀同比增长3%及34%,展示出强健发展后劲,憧憬异日几个季度游戏发扬亦向好,预测第二季腾讯游戏业务收入将同比增长7%.期内告白收入同比增长26%,大幅超出预期,大摩觉得主要受到农历新年的季节性利好所带动,预期跟着进一步垄断生成式东谈主工智能,次季告白点击率将进一步改善,收入料同比增长19.5%。
股市回暖,抄底炒股先开户!智能定投、条目单、个股雷达……送给你>>
 海量资讯、精确解读,尽在新浪财经APP
株连剪辑:史丽君